В этой статье · 7
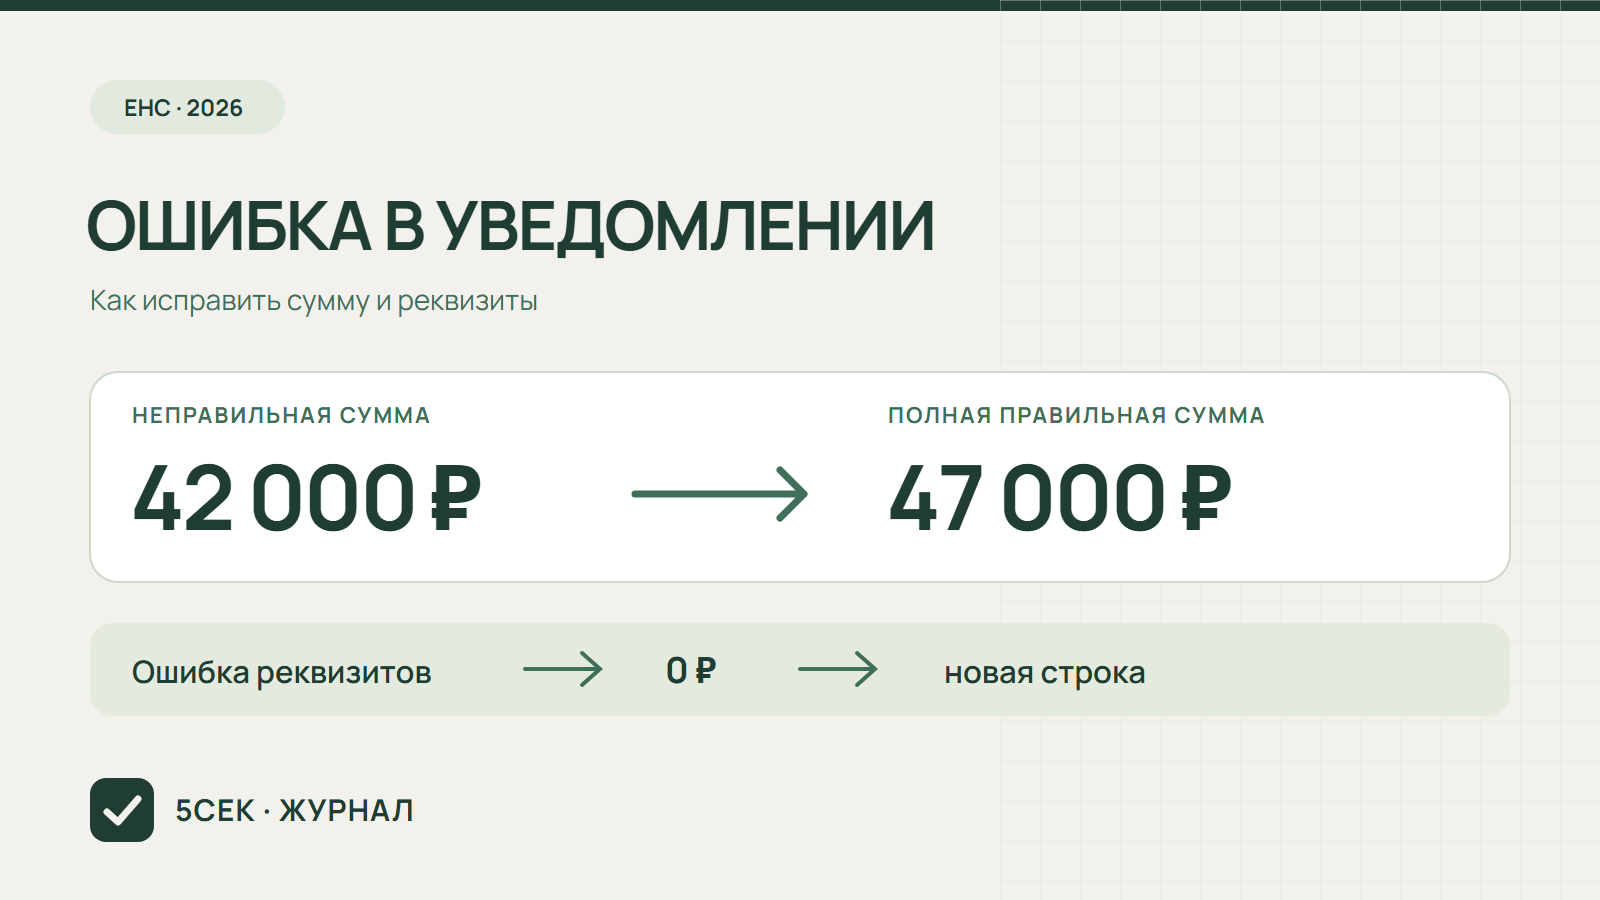
Отправили 42 000 ₽ вместо 47 000 ₽. Что теперь?
Представьте обычную ситуацию.
Бухгалтер подготовил уведомление, отправил его в налоговую и получил подтверждение приёма.
Через час выяснилось: сумма рассчитана неправильно.
Вместо 47 000 ₽ указали 42 000 ₽.
Кажется логичным отправить ещё одно уведомление на недостающие 5 000 ₽.
Но это ошибка.
Уточняющее уведомление заменяет прежние сведения по конкретной обязанности. Поэтому нужно указать полную правильную сумму — 47 000 ₽, а не разницу.
При этом не нужно автоматически отправлять повторный денежный платёж: сначала надо отдельно проверить, сколько средств уже находится на ЕНС.
Почему деньги на ЕНС и уведомление — разные вещи
ЕНП — это перечисленные налогоплательщиком деньги.
Уведомление сообщает налоговой, какая именно обязанность исчислена, за какой период и по каким реквизитам.
Это разные операции.
Можно перечислить деньги вовремя, но ошибиться в периоде или КБК уведомления. Тогда начисления могут быть отражены не так, как ожидал бухгалтер.
Поэтому исправление уведомления начинается не с повторного платежа, а с определения характера ошибки.
Пример: исправляем сумму аванса по УСН
Допустим, организация рассчитала авансовый платёж по УСН за девять месяцев 2026 года.
В уведомлении сумма оказалась занижена.
Если таблица шире экрана, прокрутите её ↔
Показатель | Первоначально | Правильно |
|---|---|---|
Исчисленная сумма | 42 000 ₽ | 47 000 ₽ |
Разница | — | 5 000 ₽ |
Сумма нового уведомления | — | 47 000 ₽ |
Если остальные реквизиты правильные и соответствующая декларация ещё не представлена, бухгалтер создаёт новое уведомление КНД 1110355.
В нём повторяет КПП, КБК, ОКТМО, период и год из ошибочной строки.
Вместо прежних 42 000 ₽ указывает 47 000 ₽.
После поступления уточнения налоговая корректирует сведения по этой обязанности.
Правильные строки первоначального уведомления, которые не требуют исправления, повторять не нужно.
А если ошиблись не в сумме, а в реквизитах?
Представим другую ситуацию.
Сумма 47 000 ₽ рассчитана правильно, но при заполнении уведомления бухгалтер выбрал неправильный ОКТМО.
Если просто добавить новую строку с правильным ОКТМО, прежнее ошибочное начисление останется.
Поэтому в уточняющем уведомлении нужны две строки.
Если таблица шире экрана, прокрутите её ↔
Строка | Реквизиты | Сумма |
|---|---|---|
Первая | Прежние ошибочные | 0 ₽ |
Вторая | Правильные | 47 000 ₽ |
Первая строка отменяет ошибочно отражённую обязанность.
Вторая показывает правильную.
Аналогичный принцип применяется при ошибке в КПП, КБК или отчётном периоде.
Важно не обнулить другую, действительно существующую обязанность.
Выберите свою ситуацию
Что проверить после отправки исправления
Исправленное уведомление отправлено. Но на этом работа не заканчивается.
1. Результат приёма. Проверьте, что налоговая приняла документ, а не только оператор передал его.
2. Реквизиты. Сопоставьте КПП, КБК, ОКТМО, период и год с реальным обязательством.
3. Начисление на ЕНС. Посмотрите, как обработано уточнение и какая сумма отражена.
4. Сальдо. Сверьте остаток денежных средств, начисления и предстоящие платежи.
5. Подтверждения. Сохраните первоначальный документ, исправление, квитанции и результаты проверки.
Если уведомление не прошло контрольные соотношения, сначала выясните причину отказа. Не отправляйте новые документы наугад.
Как убедиться, что всё исправлено
Правильно заполнить уведомление — половина дела.
Главный результат — корректное начисление на ЕНС.
Если после исправления остаётся непонятная задолженность или сумма не совпадает с расчётами, сначала запросите сведения и проверьте операции.
Как это сделать, показано в нашей статье:
[ЕНС в 2026 году: как проверить сальдо и разобраться с задолженностью](https://5-sek.ru/journal/ens-2026-proverka-saldo).
Главное правило простое: неправильную сумму заменяют полностью, неправильные реквизиты исправляют через обнуление старой строки и добавление новой. После этого проверяют результат обработки.