В этой статье · 6
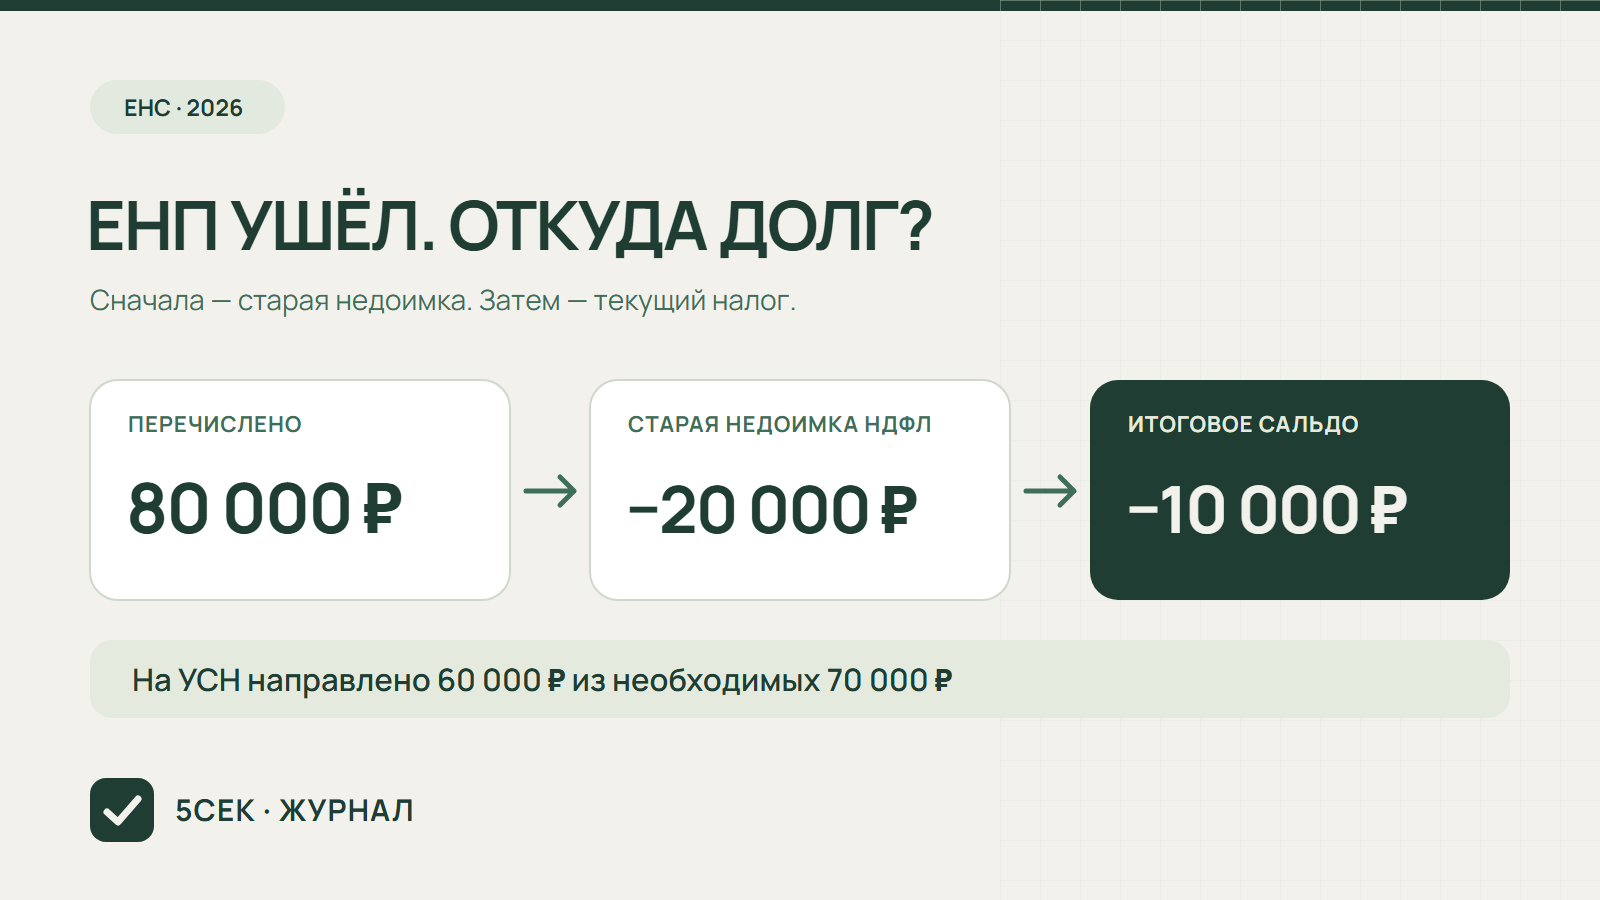
Перечислили 80 000 ₽. Откуда взялся долг?
Представьте знакомую ситуацию.
Бухгалтер небольшой компании подготовил платёжку на 80 000 ₽. Банк её исполнил. Платёж предназначался для уплаты аванса по УСН.
На следующий день бухгалтер открывает личный кабинет ФНС.
На ЕНС — задолженность 10 000 ₽.
Первая реакция: «Как так? Деньги же отправили».
Начинается поиск ошибки: проверяют платёжку, звонят в банк, открывают 1С. Иногда даже готовят повторный платёж.
Но прежде чем перечислять деньги ещё раз, стоит посмотреть, какие обязательства уже были на едином налоговом счёте.
Оказывается, у компании имелась старая недоимка по НДФЛ — 20 000 ₽.
А текущая обязанность по УСН составляла 70 000 ₽.
Все суммы здесь условные. Для примера считаем, что срок уплаты УСН уже наступил, других обязательств и операций нет. Пени в этом условном примере не учитываем.
Куда распределились 80 000 ₽
Если таблица шире экрана, прокрутите её ↔
Операция | Сумма | Результат |
|---|---|---|
Поступил ЕНП | 80 000 ₽ | 80 000 ₽ к распределению |
Погашена недоимка по НДФЛ | 20 000 ₽ | Для УСН осталось 60 000 ₽ |
На УСН направлено из необходимых 70 000 ₽ | 60 000 ₽ | Не погашено 10 000 ₽ |
Деньги никуда не пропали.
Из перечисленных 80 000 ₽ сначала были погашены 20 000 ₽ старого долга по НДФЛ.
На УСН осталось 60 000 ₽ вместо необходимых 70 000 ₽.
Отсюда и отрицательное сальдо — 10 000 ₽.
Банк выполнил платёж правильно. Налоговая учла всю поступившую сумму. Но денег не хватило на совокупность обязательств.
Почему ЕНП нельзя просто назначить нужному налогу
ЕНС — это не набор отдельных конвертов для НДС, УСН, НДФЛ и страховых взносов.
По общему правилу деньги поступают на единый счёт, а затем распределяются в установленной очередности.
Пункт 8 статьи 45 НК РФ предусматривает следующий порядок:
Сначала недоимка по НДФЛ — начиная с самой ранней.
Затем НДФЛ, подлежащий перечислению налоговым агентом.
Далее недоимка по другим налогам, сборам и страховым взносам — начиная с самой ранней.
Потом текущие обязательства по остальным налогам, авансовым платежам, сборам и взносам.
Пени.
Проценты.
Штрафы.
Если денег недостаточно для нескольких обязательств одной очереди с совпадающими сроками, применяется установленное законом пропорциональное распределение.
Поэтому надпись «УСН» в назначении обычного единого налогового платежа сама по себе не гарантирует, что вся сумма пойдёт именно на УСН.
Учитывается не желание плательщика распределить деньги вручную, а фактическая совокупная обязанность.
Куда ушёл ваш платёж? Выберите ситуацию
Как найти платёж и разобраться с задолженностью
Не нужно начинать с переписки с инспекцией. Сначала соберите три группы данных: поступления, начисления и распределение.
Шаг 1. Убедитесь, что банк исполнил платёж
Найдите платёжное поручение и банковское подтверждение.
Проверьте:
дату фактического исполнения;
сумму;
ИНН налогоплательщика, за которого сделан платёж;
реквизиты получателя.
Неправильный ИНН особенно важен: сумма может быть связана с другим налогоплательщиком или потребовать выяснения принадлежности.
Шаг 2. Откройте детализацию ЕНС
В личном кабинете ФНС перейдите к единому налоговому счёту и его операциям.
Найдите поступление по дате и сумме.
Затем посмотрите, какие обязанности были погашены.
Если 80 000 ₽ поступили, но распределились по нескольким налогам, это будет видно в детализации.
Шаг 3. Закажите справку о принадлежности сумм ЕНП
Это документ, который нужен для ответа на вопрос: «Куда налоговая распределила перечисленные деньги?»
Справка о принадлежности сумм ЕНП — КНД 1120502.
Она позволяет проследить поступления и их распределение по обязательствам за выбранный период.
Если нужен прежде всего итоговый баланс и детализация задолженности, запросите справку о сальдо ЕНС — КНД 1160082.
При необходимости официальной сверки за период используется акт сверки принадлежности сумм.
Как выбрать нужный документ, мы уже показали в статье «ЕНС в 2026 году: как проверить сальдо и разобраться с задолженностью».
Шаг 4. Сверьте начисления с отчётностью
Поступление может быть отражено верно, но сама сумма обязанности — не совпадать с расчётом бухгалтера.
В таком случае проверьте соответствующие декларации, расчёты и уведомления.
Если обнаружена ошибка в уведомлении КНД 1110355, используйте наш алгоритм из статьи «Ошибка в уведомлении ЕНС в 2026 году: как исправить сумму и реквизиты».
Не исправляйте уведомление только потому, что увидели отрицательное сальдо. Сначала установите причину расхождения.
Шаг 5. Если данные ФНС всё ещё не сходятся
Сохраните банковское подтверждение, сведения об операциях ЕНС и нужные справки.
После этого направьте обращение через личный кабинет ФНС или официальный сервис «Оперативная помощь: разблокировка счёта и вопросы по ЕНС».
Укажите конкретное расхождение: когда перечислена сумма, какой платёж не найден либо какое начисление вызывает вопросы.
Это полезнее, чем общее обращение «деньги пропали».
Главное — найти не деньги, а цепочку операций
Если банк исполнил платёж, следующий вопрос не «куда исчезли деньги?», а:
Какую обязанность налоговая погасила за счёт этого поступления?
В нашем примере компания перечислила 80 000 ₽, но после погашения старой недоимки по НДФЛ на УСН осталось только 60 000 ₽.
Именно сверка поступления, распределения и начисления объяснила задолженность 10 000 ₽.
Проверяйте эти три величины — и большинство подобных ситуаций становятся понятными без повторных платежей и ненужных уточнений.
Бухгалтерский контроль без лишней ручной работы
Разобрались с ЕНС? Теперь стоит проверить и другие участки учёта.
5СЕК анализирует бухгалтерские данные 1С и показывает конкретные ситуации, требующие внимания бухгалтера: что обнаружено, на чём основан результат и что проверить дальше.
Это помогает сосредоточиться на важных вопросах, а не тратить время на сплошной ручной поиск.